

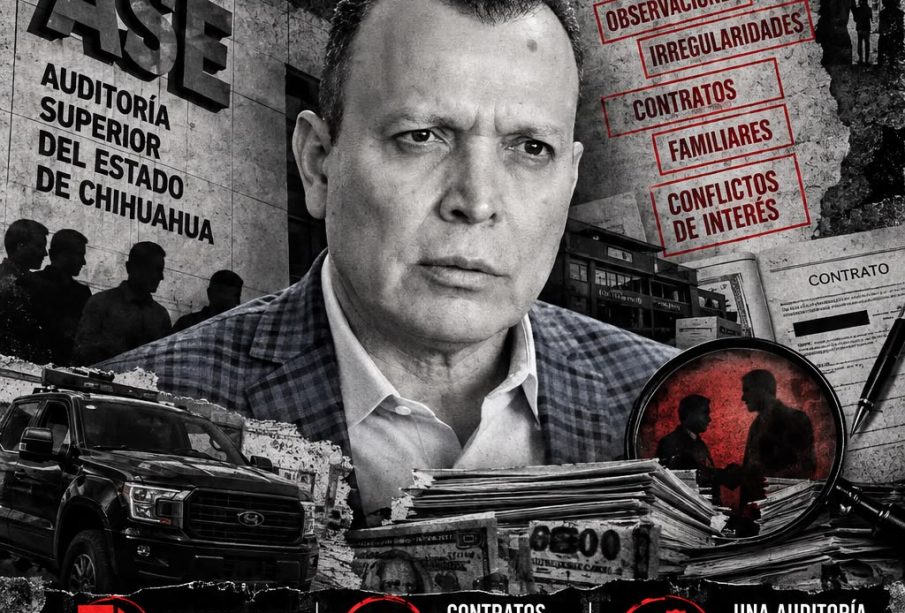
La iniciativa para incluir al auditor Héctor Acosta Félix entre los funcionarios protegidos por fuero constitucional avanza en el Congreso estatal. El contexto genera cuestionamientos debido a las investigaciones y controversias relacionadas con actuaciones de la ASE.
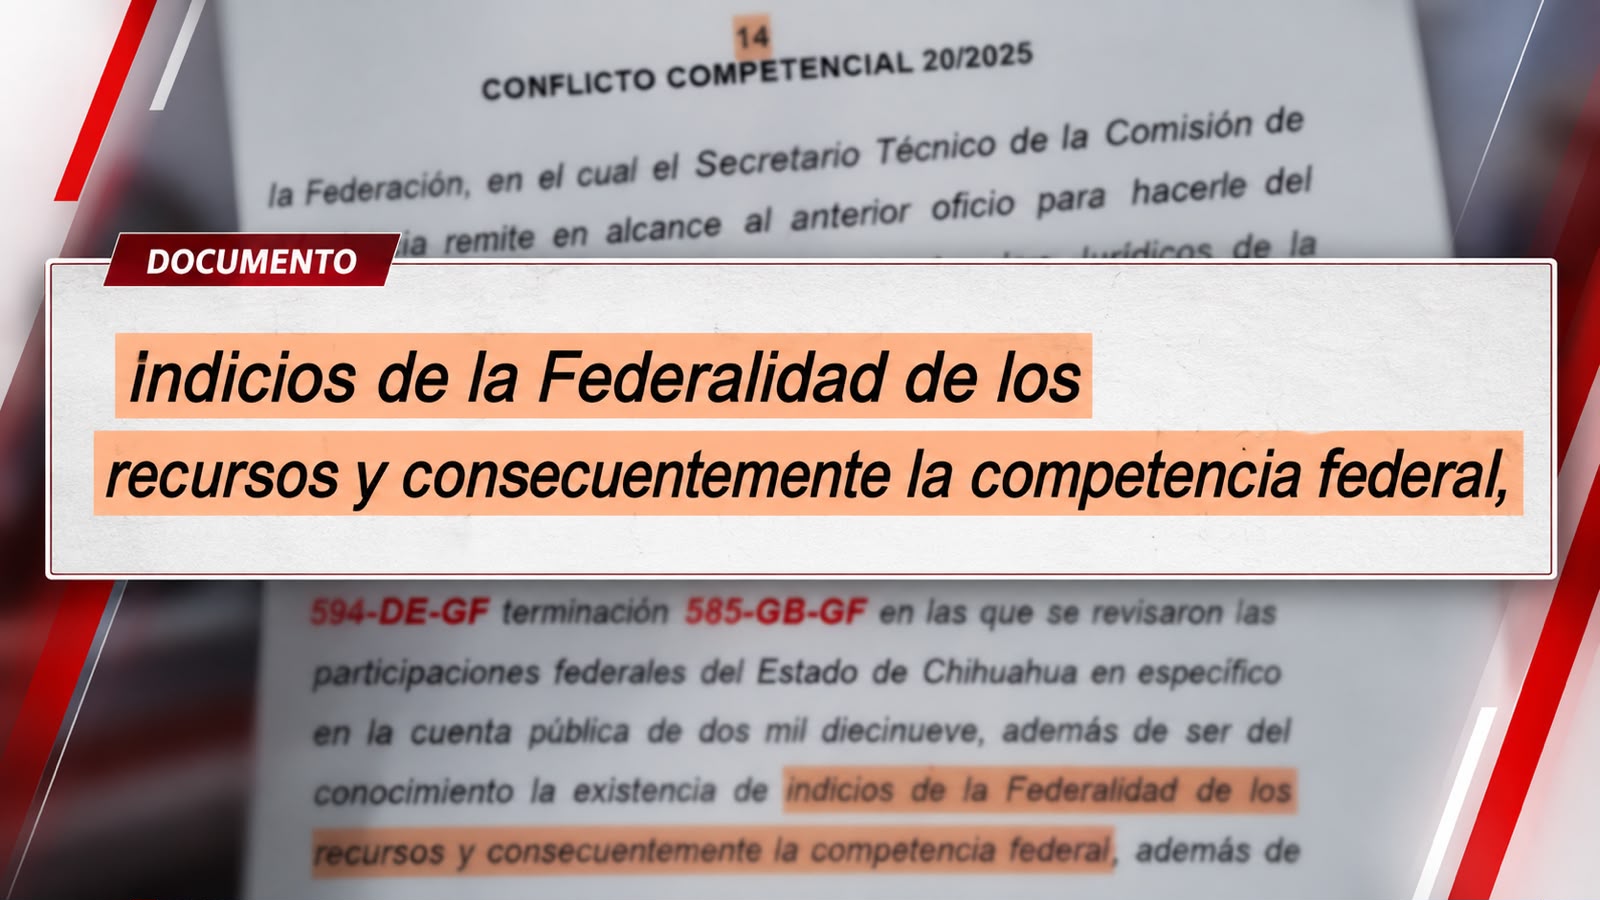
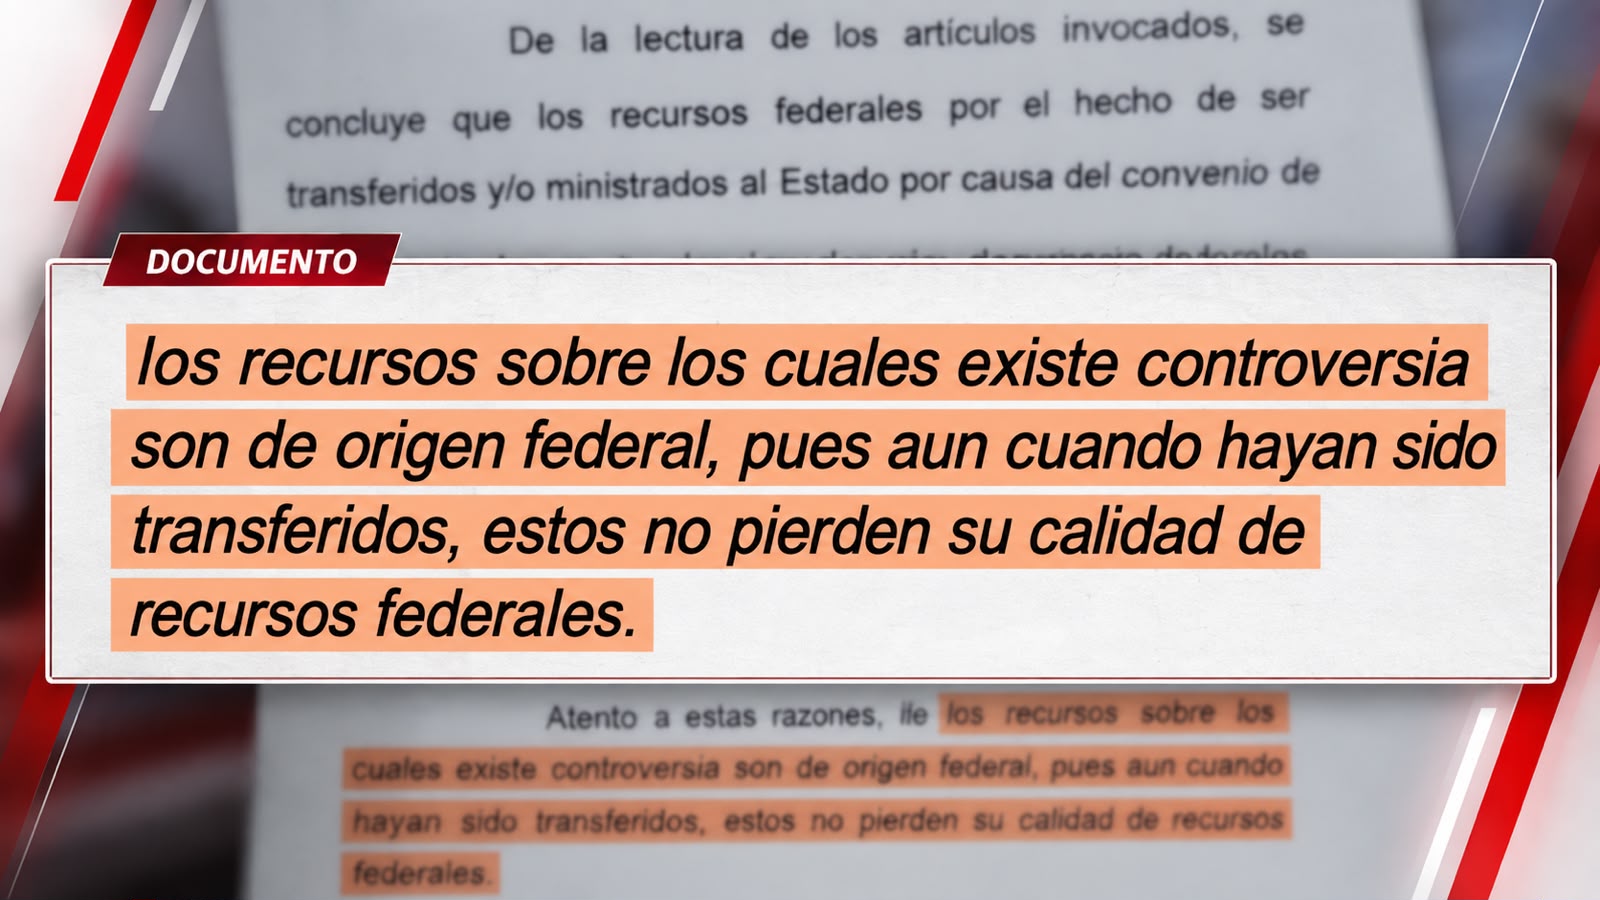
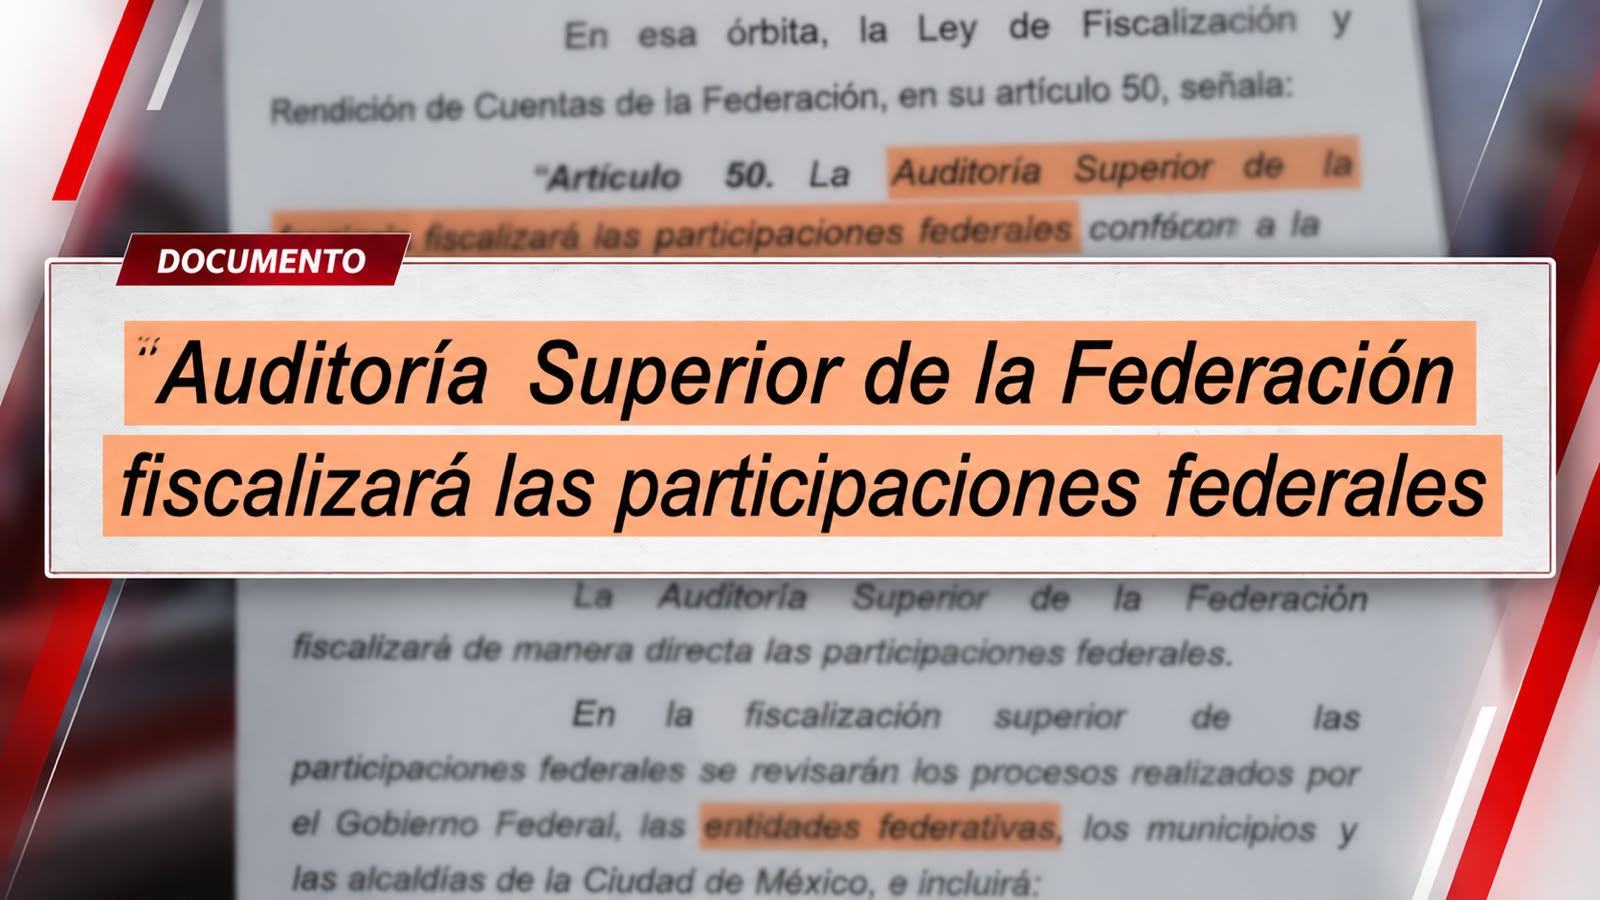
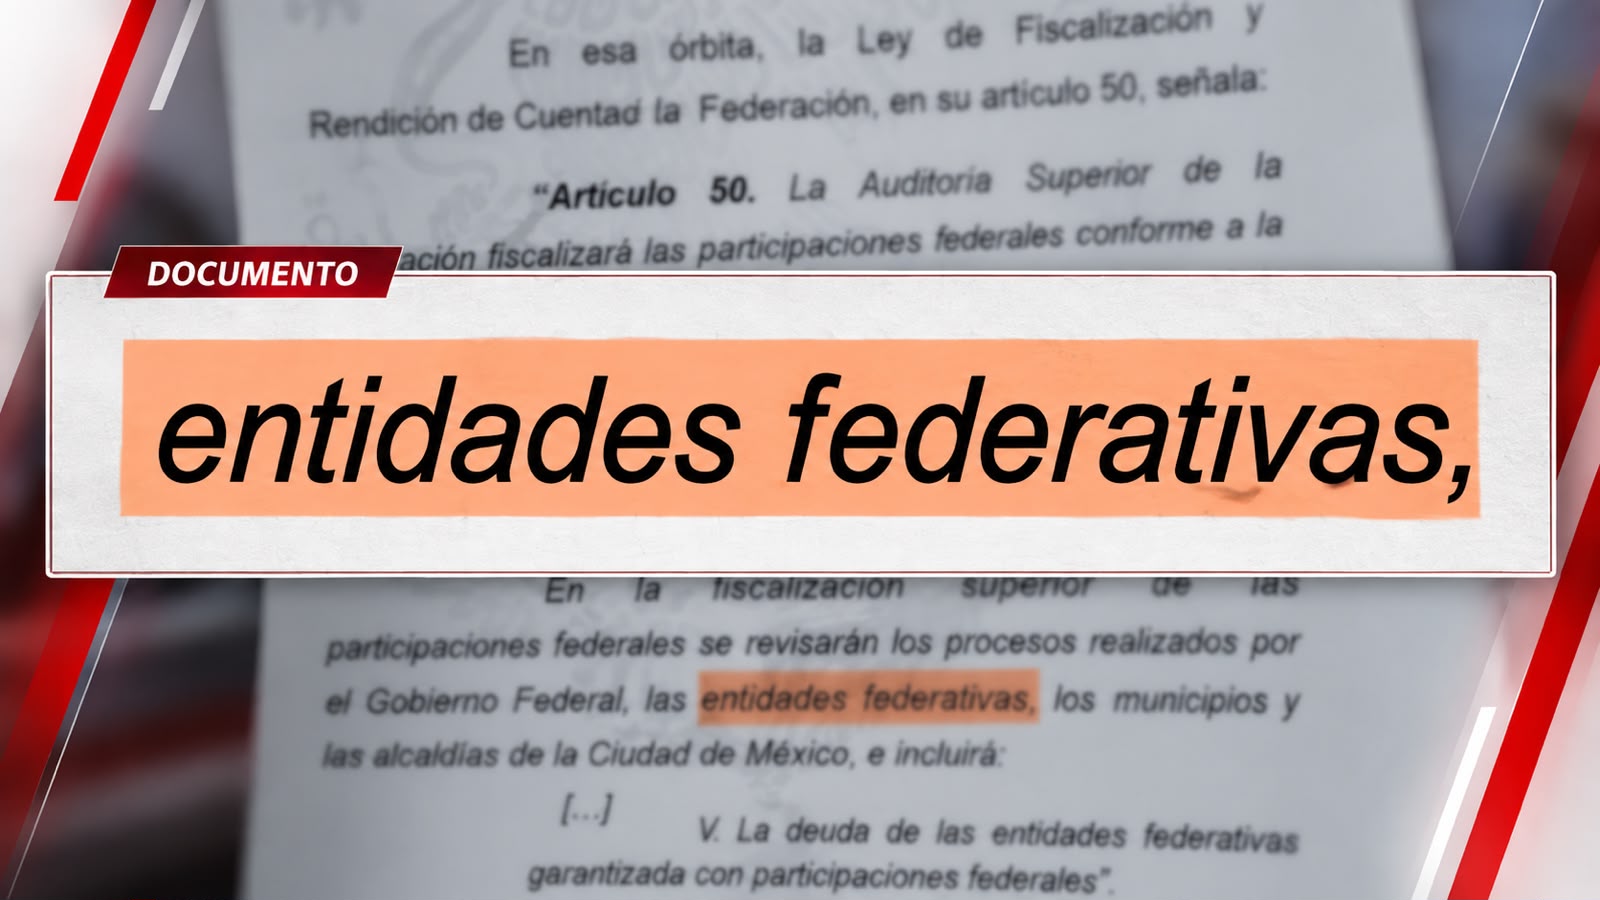
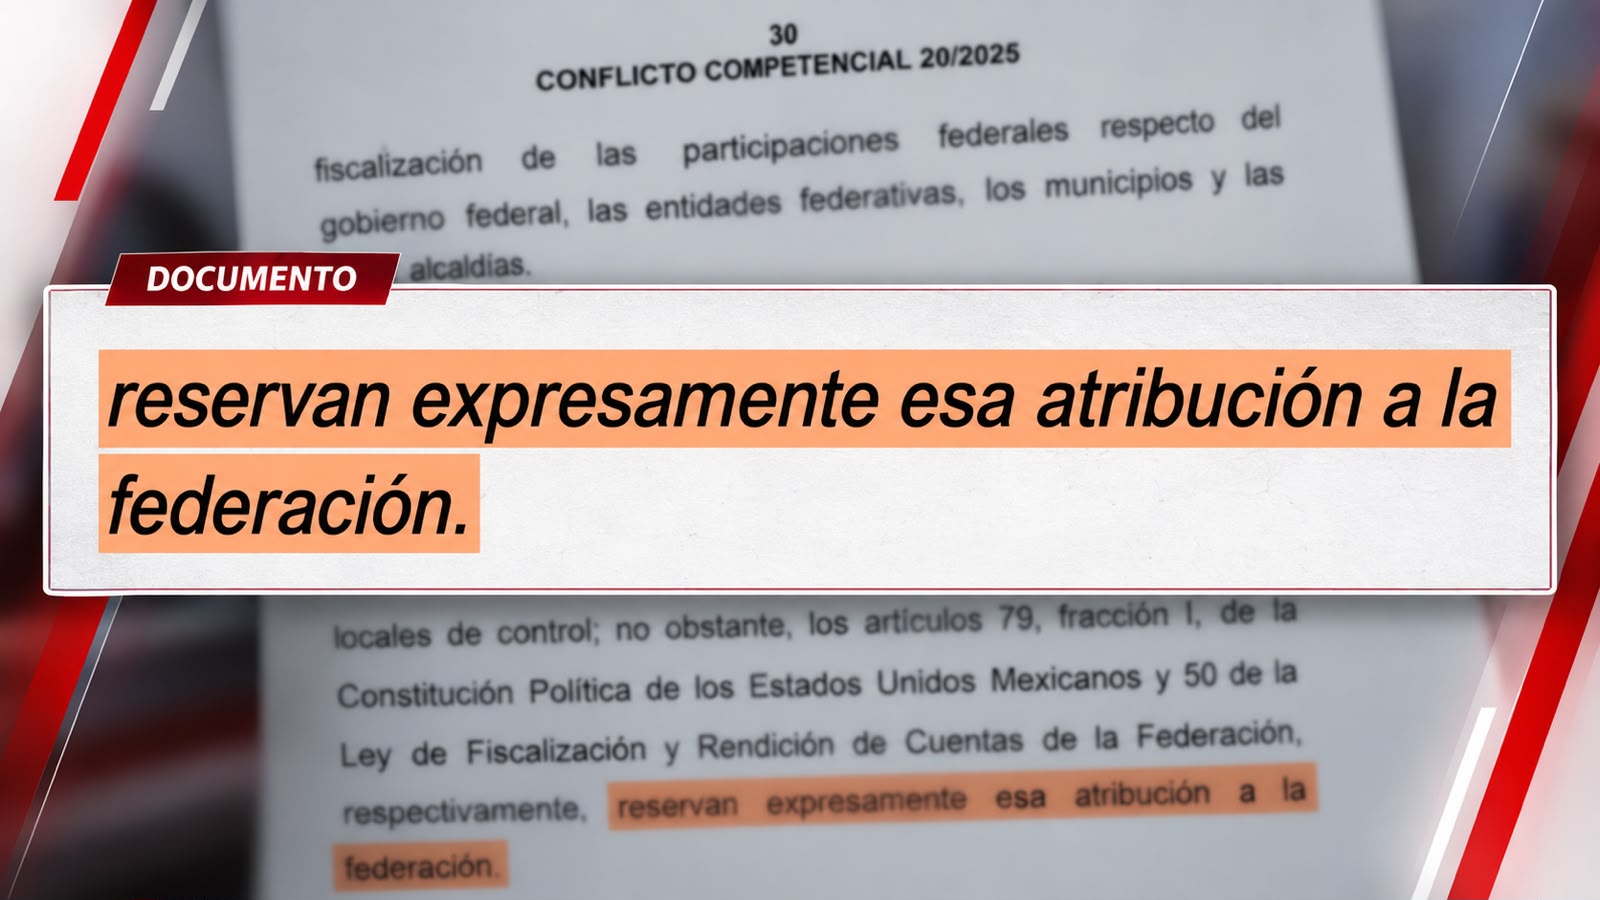
Chihuahua, Chihuahua.— El Congreso de Chihuahua tiene frente a sí una decisión que exige explicaciones: otorgar fuero constitucional al titular de la Auditoría Superior del Estado (ASE), Héctor Acosta Félix.
La propuesta ya avanzó en la Comisión de Gobernación y Puntos Constitucionales y podría continuar su camino hacia el Pleno. De aprobarse, el responsable de revisar el uso de los recursos públicos en Chihuahua quedaría incorporado al régimen de protección constitucional previsto para determinados servidores públicos.
El planteamiento puede defenderse bajo la idea de fortalecer la independencia de la institución. Sin embargo, existe un elemento que complica la discusión: Acosta Félix se encuentra mencionado en una denuncia presentada ante la Fiscalía General de la República relacionada con una auditoría realizada por la propia ASE.
La denuncia fue promovida por José Pedro López Elías y se encuentra relacionada con la Auditoría Forense AEF-54/2022, referente al refinanciamiento de la deuda pública estatal realizado en 2019.
En ella se plantean posibles irregularidades y presuntos delitos relacionados con la actuación de funcionarios. Será la autoridad competente la que determine si existen elementos que acrediten responsabilidades.
El problema para el Congreso es que la discusión del fuero ocurre mientras estos cuestionamientos permanecen abiertos.
Una historia que todavía necesita explicaciones
El origen de la controversia se encuentra en el refinanciamiento de la deuda pública de Chihuahua.
La operación fue autorizada por el Congreso estatal y posteriormente llegó hasta la Suprema Corte de Justicia de la Nación, que reconoció la validez del decreto cuestionado.
También existieron revisiones de la Auditoría Superior de la Federación relacionadas con la deuda y las operaciones financieras del estado.
Sin embargo, posteriormente la Auditoría Superior del Estado realizó una auditoría forense que derivó en señalamientos contra particulares relacionados con aquella operación.
Esta diferencia ha generado una pregunta que continúa siendo relevante: ¿qué encontró la ASE que no había sido advertido anteriormente y cuáles fueron los elementos utilizados para sostener sus conclusiones?
La controversia aumentó después de que López Elías recurriera a la justicia federal y obtuviera una suspensión definitiva dentro del juicio de amparo 1103/2026 respecto de determinadas comunicaciones relacionadas con su caso.
Todo esto forma parte del contexto en el que ahora aparece la discusión sobre el fuero.
Proteger al auditor o proteger la auditoría
Ese es probablemente el punto más importante que deberán aclarar los diputados.
Una reforma diseñada para garantizar la autonomía de una institución fiscalizadora puede tener argumentos jurídicos e institucionales. Pero también debe establecer límites suficientemente claros para evitar que esa protección sea interpretada o utilizada como un beneficio personal.
El Congreso deberá explicar qué cambia exactamente con la reforma, qué procedimientos quedarían sujetos a esta protección y qué ocurriría cuando existan investigaciones relacionadas con el titular de la ASE.
No se trata de anticipar responsabilidades de Héctor Acosta Félix. Las denuncias deben investigarse y las autoridades deberán determinar si existen o no delitos.
Se trata de algo más básico: transparencia.
Si los diputados consideran que el auditor necesita fuero, deberán explicar públicamente las razones.
Y si la reforma realmente busca proteger la independencia de la Auditoría Superior del Estado, también deberán garantizar que esa protección no se convierta en un escudo frente a posibles investigaciones.
Porque cuando se modifica la ley para ampliar la protección de un funcionario bajo cuestionamiento, no basta con decir que se fortalece una institución.
También hay que explicar por qué, para qué y, especialmente, por qué ahora.


Leave a reply


Las mejores y más actuales noticias de Puebla y sus alrededores.